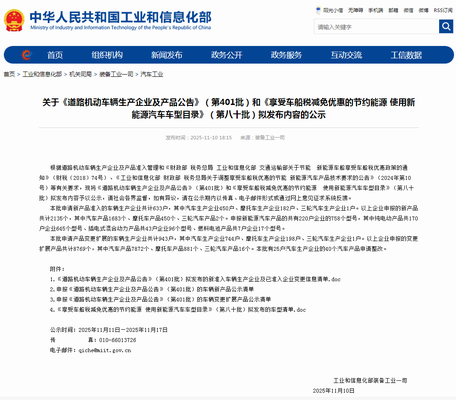
2025年11月10日,工业和信息化部装备工业一司发布第401批次《道路机动车辆生产企业及产品公告》本批申请新产品准入的车辆生产企业共计633户,其中汽车生产企业为450户,汽车产品1683个。申报新能源汽车产品共有220户企业的758个型号,其中纯电动产品共170户企业645个型号、插电式混合动力产品共43户企业96个型号、燃料电池产品共7户企业17个型号。本批申请产品变更扩展的车辆生产企业共计943户。其中申请产品变更扩展的汽车生产企业744户(扩展汽车产品7872个),本批次有25户汽车生产企业的40个汽车产品申请整改。
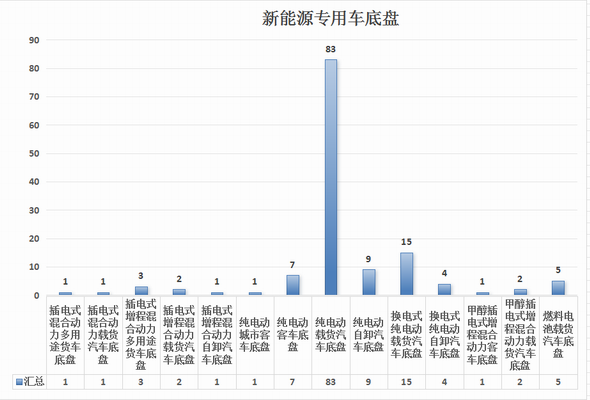
本批次公告新增新能源专用车底盘135个,为下游各类专用车(如洒水车、垃圾车、混凝土搅拌车、高空作业车等)改装提供基础支撑。从技术路线分布来看,纯电动底盘凭借成熟的技术体系和成本优势占据绝对主导,插电式混合动力、燃料电池底盘同步发展,形成“一主多元”的合理格局。这一布局既契合当前技术成熟度现状,更精准匹配了不同应用场景的差异化需求,标志着专用车领域新能源化生态体系已日趋完善,为全产业链升级奠定了坚实基础。
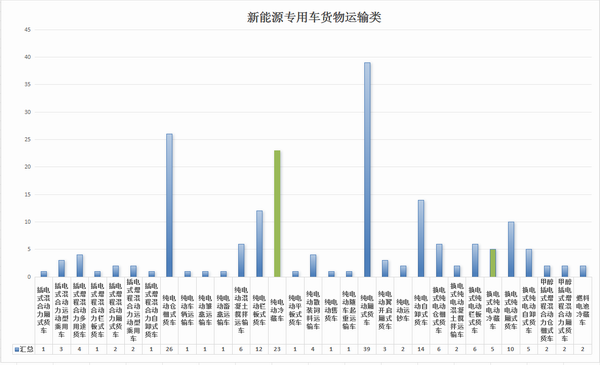
在运输板块的最新公告中,新增新能源货物运输车辆189个型号。以新能源车型为主力,覆盖纯电动、换电式纯电动、插电式混合动力(含增程式)等多种技术路线。在纯电动基础车型(含换电)中,厢式货车、仓栅式货车与冷藏车新增数量显著,分别达到49款、32款和28款。值得关注的是,23款纯电动冷藏车与5款换电式冷藏车集中亮相,标志着电动冷藏车正式从示范运营转向规模化应用;同时,插电式混动、甲醇增程、燃料电池等技术在细分场景的渗透,形成了互补发展的良性生态,有效破解了不同运输场景下的效率与成本难题。
此外,本次公告还涉及13类小众专业化车型,以及插电混动、甲醇插电增程、燃料电池等其他技术路线。整体来看,纯电车型凭借其在路权、运营成本与环保方面的优势,已成为快递与城市配送等“最后一公里”场景的首选,新能源技术也正逐步渗透至冷链、绿色通道、现代农业等细分领域。
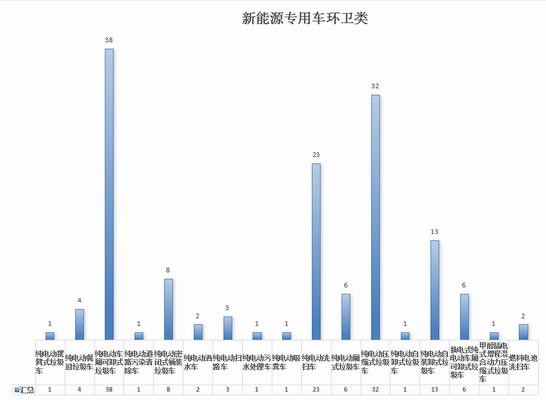
在环卫板块中,本批次公告集中主要申报143个新能源环卫车型。其中,纯电动压缩式垃圾车(32个车型)和纯电动车厢可卸式垃圾车(38个车型)构成了绝对主力,纯电动洗扫车(23个车型)和纯电动自装卸式垃圾车(13个车型)的数量也相当可观,共同构成了城市道路保洁和生活垃圾前端收集的电动化主力军;新增 6个换电式车厢可卸式垃圾车,以及甲醇插电式增程混合动力压缩式垃圾车和燃料电池洗扫车等主力车型。适配垃圾清运、道路保洁等核心需求,同时换电式、甲醇插电增程、燃料电池等多元技术路线并行探索;各地政府招标采购持续落地,新能源环卫车从城市向农村加速渗透,当前市场已从政策驱动转向“经济+环保”双轮驱动,换电与增程技术破解高强度运营痛点,未来行业竞争将聚焦智慧环卫系统解决方案,推动环卫服务向绿色、高效、智能全面升级。
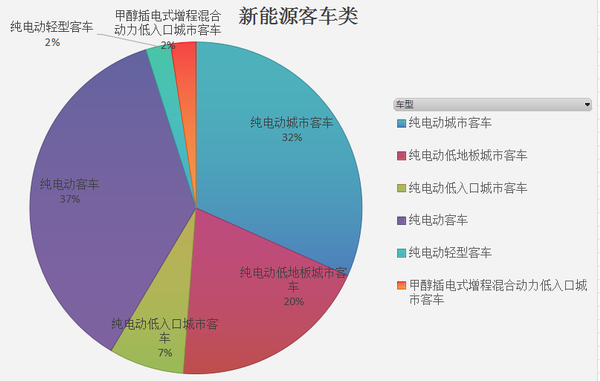
在乘用车客运板块中,本次申报的41个新能源客车产品。从产品结构看,纯电动城市客车(13个)、纯电动低地板城市客车(8个)及纯电动低入口城市客车(3个)三类公交车型合计占比达58.5%,凸显公共出行领域的绿色转型优先级,满足不同城市的运营需求,而甲醇插电式增程混合动力客车的亮相,成功破解了北方严寒地区的运营瓶颈,展现出产品向定制化、精细化发展的鲜明趋势。
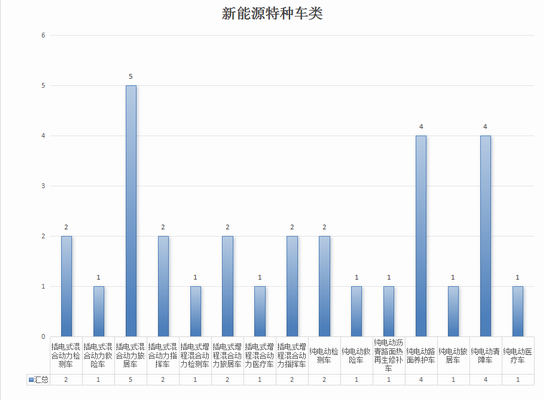
在特种车板块中,本批次公告新增30个新能源特种车,涵盖检测车、救险车、旅居车、指挥车、医疗车、清障车及路面养护车等多种专用车型。从技术路线看,插电式混合动力(含增程)与纯电动技术并行发展,其中旅居车(8个)、指挥车(4个)和检测车(3个)数量居前,插电式混合动力(含增程)车型在旅居车、指挥车等对持续作业能力要求高的领域占比显著,体现出混合动力在长续航、复杂工况下的技术优势;纯电动车型则在清障车、路面养护车等中短途作业场景集中布局,充分发挥零排放、低噪音的特性。新能源技术在特种作业与专用生活场景的快速渗透,反映出新能源技术正迅速向休闲旅游、户外作业等个性化消费场景延伸;指挥车、检测车和医疗车等专业车型的电动化,标志着应急保障、公共安全、医疗救援等关键领域开始规模化导入新能源底盘,助推特种作业绿色化、智能化升级。
第401批次公告清晰呈现了新能源专用车产业的四大核心特征:纯电动技术路线持续巩固、细分市场渗透不断深化、技术方案更加场景化、产业生态日趋完善。在政策支持与市场需求的双重驱动下,随着车辆性能升级、基础设施完善及运营模式创新,新能源专用车已从“政策驱动”全面迈向“市场需求驱动”新阶段。未来,行业将持续以多元技术路线破解场景化痛点,渗透率与市场规模实现双重跃升,为中国商用车产业转型升级注入持久动力。