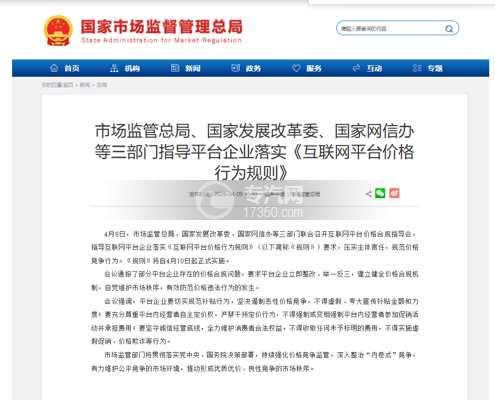
2026年4月10日,《互联网平台价格行为规则》正式落地施行。这部面向全平台经济的价格监管新规,在货运圈引发了前所未有的讨论热潮,但它的影响远不止于司机群体的收入变化——对于整个专汽行业而言,运价回归理性,或许才是真正撬动市场结构性变革的那把钥匙。
一、新规核心解读:直击货运平台定价顽疾,为专汽市场创造良性需求环境
此次《互联网平台价格行为规则》看似覆盖全行业,但条条精准戳中网络货运平台的长期痛点,核心条款直接关系着专汽行业的终端用户——货车司机的钱袋子,进而影响专汽市场的需求基本面。
一是严禁利用算法、大数据不合理压价。平台不得通过算法暗箱操作压低同线路、同车型运价,更不能搞大数据杀熟,新老司机必须享受同等定价规则。这意味着,专汽用户群体——个体车主和中小车队——将获得更公平的接单环境,不再被算法“精准压榨”。
二是禁止强迫、诱导司机低于运营成本接单。 燃油、路桥、车损、人工等成本均被纳入核算范畴。过去,运价长期被压制在成本线以下,司机“接单亏钱、不接单等死”,购车意愿持续低迷。如今有了规则撑腰,运价将逐步向“运营成本+合理利润”靠拢,司机的盈利能力得到制度性保障,专汽的购置需求才能真正释放。
三是收费全透明硬性要求。平台抽成比例、计价规则、额外费用必须全程公开,司机接单时可清晰看到货主实付、平台抽成、自身实收,彻底终结抽成“黑箱”。部分平台综合抽佣比例曾长期超过运费的15%至20%,司机辛苦跑一天,大头却被平台抽走,这种局面将被终结。
四是禁止惩罚拒接低价单的司机。平台不得以降权、减单等方式胁迫司机接单,让司机真正拥有接单选择权,不必再为了维持账号权重而硬接亏本单。
此外,交通运输部同步印发《关于推动网络货运平台建立油价运价协同调整机制的通知》,要求各省级交通运输主管部门指导辖区内网络货运平台,以月为周期开展运价与汽、柴油最高零售价协同调整。运价调整需考虑运输总费用中汽柴油费用、通行费用、人工费用、保险费用、折旧费用及适当利润等构成。这一机制从制度上保障了运价能够随油价变动及时传导,避免了“油价涨、运价不涨”的长期困境,为货车司机的合理收益构建了长效保障。
简单来说,新规直接掐断了平台靠“压榨司机运价、内卷低价抢市场”的盈利路径,把最基本的合理收益权还给了一线司机。而只有当跑在路上的司机真正赚到钱,专汽行业才能迎来持续、健康的增量需求。
二、专汽行业的十年起伏:从“买得起、养不起”到结构性转型
与货运平台的发展轨迹相呼应,专汽行业在过去十余年间也经历了深刻的价值重构。
2026年开年,商用车市场迎来强势起步。据中汽协数据,2026年1月我国商用车市场销售35.87万辆,同比增长23%,自2025年6月以来连续第8个月实现同比增长,重卡市场表现尤为抢眼,销量达10.5万辆,同比增长46%。前2月国产重卡销量约18.0万辆,同比增长17.5%,延续了2025年的增长趋势。
然而,销量增长的背后,专汽终端用户的盈利状况却不容乐观。燃油成本占运输总成本的35%至50%,是最刚性的支出项,而运价却连年下滑,2024年整车运价较上年同期下跌14.6%,部分干线线路运价甚至跌破成本线。司机群体中,约六成个体司机对收入不满意,部分司机因运价问题考虑推迟或取消回家计划。
这种“车在跑、钱不赚”的困境,直接抑制了专汽市场的换车周期和升级需求。许多车主即便到了更新年限,也因看不清回报前景而迟迟不敢下单。
与此同时,专汽行业正在经历一场深刻的结构性转型。新能源专汽成为最大的增量引擎。2026年3月,国内新能源重卡营运车辆新增1.55万辆,同比增长41.4%,环比增长121%;1-3月累计销量4.33万辆,累计同比增长75.5%。工信部2026年1号公告针对货车、挂车行业长期存在的监管漏洞,新增“委托加装规范”“新能源适配”“挂车生产管控”等专项条款。多地实施新能源货车通行路权优惠、零排放区试点等政策,进一步推动了新能源专汽的普及。
可以清晰地看到,专汽行业正在从“拼价格、拼载重”的粗放竞争,转向“拼新能源、拼智能化、拼全生命周期成本”的高质量发展新阶段。
三、新规如何传导至专汽市场:运价回暖→司机增收→专汽需求释放
回到最核心的问题:新规实施,运价会涨吗?对专汽行业意味着什么?
答案是:运价不会暴涨,但会理性回归。而运价的每一次理性回归,都在为专汽市场注入一针强心剂。
新规的核心是“托底”,而非爆炒运价。它不会让运价出现非理性飙升,但会彻底终结低于成本的恶性竞价,把被算法长期压制的合理运价空间释放出来。在油价高企的背景下,2026年开年至今柴油价格累计暴涨2元/升,已直接击穿了公路货运的成本底线。在此背景下,已有平台率先全面上调运价。
运价回归合理区间,将直接改善终端用户的盈利预期,进而重塑专汽购置决策模型。过去,专汽用户面临的最大不确定性不是车价,而是“买了车之后能不能赚回本”。运价长期被压制,回本周期不断拉长,用户持币观望情绪浓厚。如今,新规为运价托底,油价运价联动机制保障了成本的合理传导,司机的收入预期趋于稳定。当用户确信“跑一趟能赚钱、买一辆车有奔头”时,专汽的更新换代需求将加速释放,购车决策从“能拖就拖”转向“早换早赚”。
尤其值得关注的是新能源专汽。 在新规出台前,部分网络货运平台依托大数据和算法垄断优势,将新能源重卡的低能耗优势直接折算为更低的运输报价,无视运营商的合理成本,导致运营商“投入高、回报低”,严重打击了参与新能源重卡项目的积极性。新规禁止低于成本定价、要求算法公开透明,意味着新能源专汽的运营成本优势将真正转化为运营商的盈利优势,而非被平台“吃掉”。这为新能源专汽的推广扫清了制度性障碍,将有力推动专汽市场的绿色转型。
四、行业新变局:从“降价抢单”到“服务增值”,专汽产品力成为核心竞争力
新规带来的运价理性回暖,不止影响司机和平台,更将激活整个专汽产业的竞争逻辑。过去很长一段时间,专汽行业陷入了“拼低价抢订单”的怪圈。用户购车只看价格,不重品质;车企为了压低售价,在配置上缩水、在服务上减配,最终形成“低价—低质—低效”的恶性循环。
运价托底之后,这一逻辑将彻底扭转:对专汽用户而言, 运价回归合理区间,意味着盈利能力有了制度性保障。用户不再需要靠超载、疲劳驾驶来弥补利润缺口,转而更加注重车辆的可靠性、经济性和全生命周期成本。一台油耗更低、出勤率更高、维保更省心的专汽,将在终端收益上产生实实在在的差距。
对专汽主机厂而言, 竞争焦点将从“打价格战抢份额”,转向“拼产品力赢口碑”。运力市场的稳定,为车企投入研发、提升品质创造了更有利的商业环境。新能源重卡渗透率有望在2026年突破30%,智能化、网联化技术的加速应用,将进一步拉开不同品牌之间的产品力差距。
对货运平台而言, 新规不是制约发展的枷锁,而是剔除恶性竞争病灶的手术刀。平台竞争将从“低价补贴、运力内卷”转向提升车货匹配效率、优化增值服务。运力端的稳定和服务质量的提升,最终将使货主获得更可靠的物流服务,形成“司机增收—服务提质—货主满意”的良性循环。
从“拼价格”到“拼产品”,从“以价换量”到“以质取胜”——这才是专汽行业该有的样子。
结语
《互联网平台价格行为规定》的实施,是专汽行业的一次关键纠偏,更是专汽行业发展的重要催化剂。它没有制造运价的暴涨神话,却给了千万货车司机最踏实的保障;它没有制约平台的发展,却帮平台剔除了恶性竞争的病灶;它没有直接为专汽“发红包”,却为整个行业创造了最宝贵的东西——一个健康、可持续的市场需求环境。