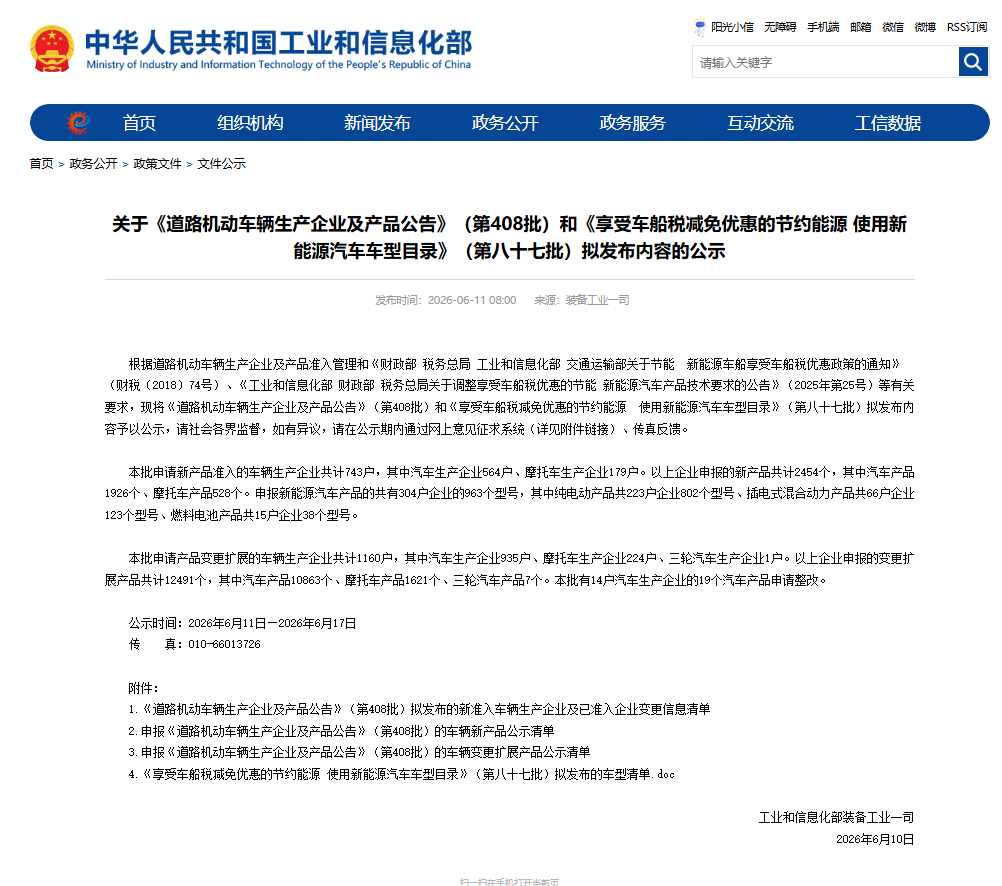
2026 年 6 月 11 日,工信部装备工业一司公示第 408 批次《道路机动车辆生产企业及产品公告》,本批次 743 家车企申报 1926 个汽车新品型号,新能源车型热度持续走高,304 家企业申报 963 个新能源型号,专用车细分品类多点开花,电动化渗透率持续攀升,产业结构优化特征显著。
从动力类型看:纯电动产品共223家企业802个型号,占据绝对主导地位;插电式混合动力产品共66家企业123个型号,保持稳定增长;燃料电池产品共15家企业38个型号,技术储备持续进行。
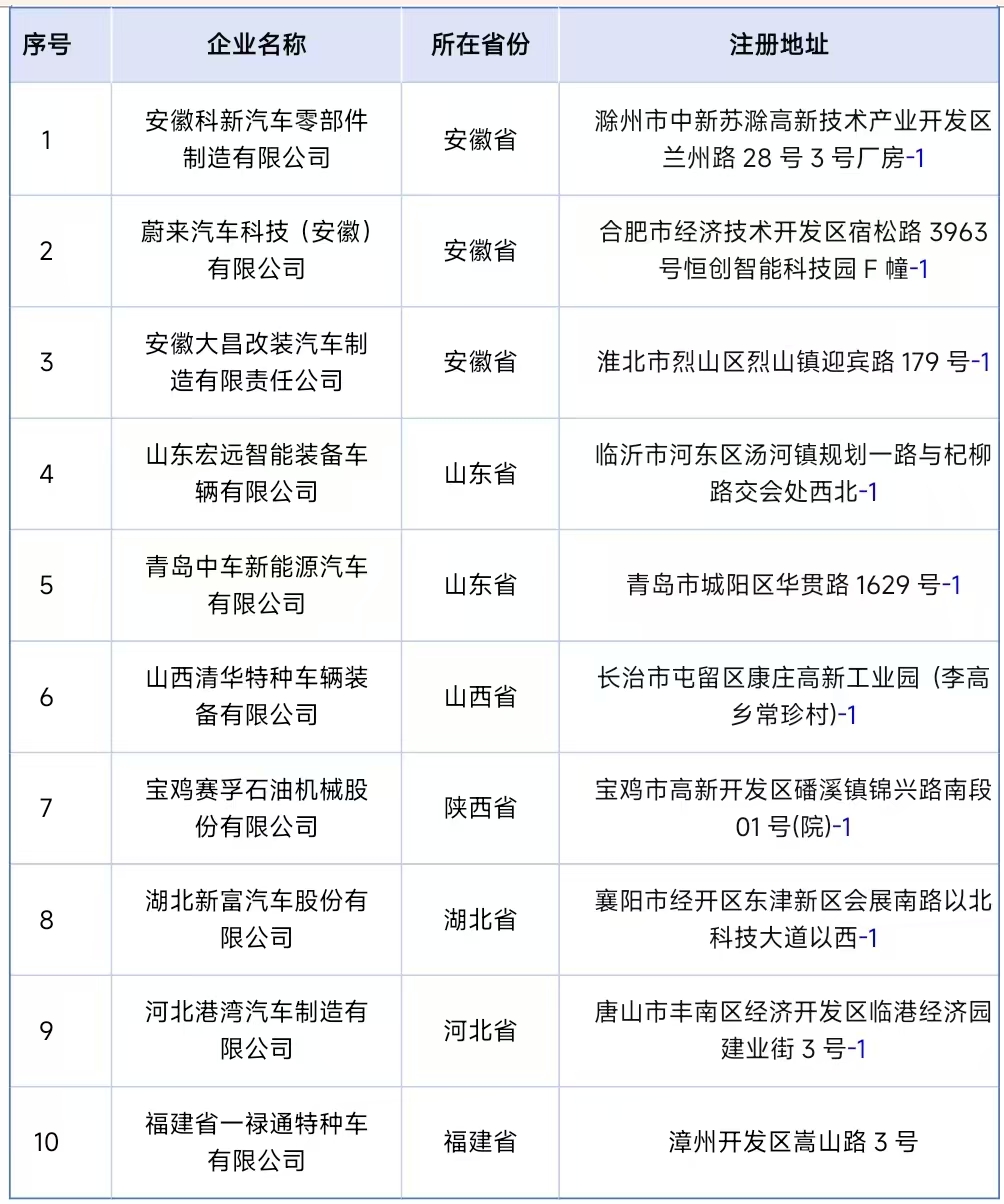
根据工信部第408批公告,本次拟新增专用车生产企业共10家。其中安徽省最多(3家),山东省2家,其余山西、陕西、湖北、河北、福建各1家。蔚来汽车(安徽)有限公司在本次公告中按专用车生产企业纳入统计。
深入分析本批次公告数据可以发现:
一、底盘结构:纯电动底盘牢牢占据主导
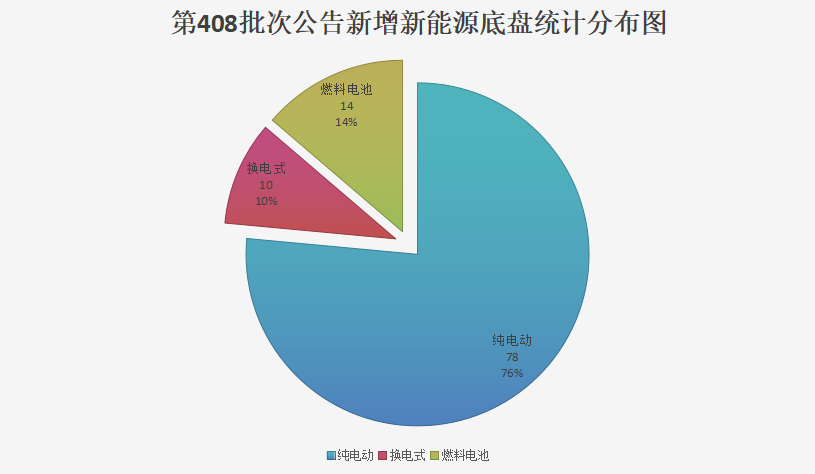
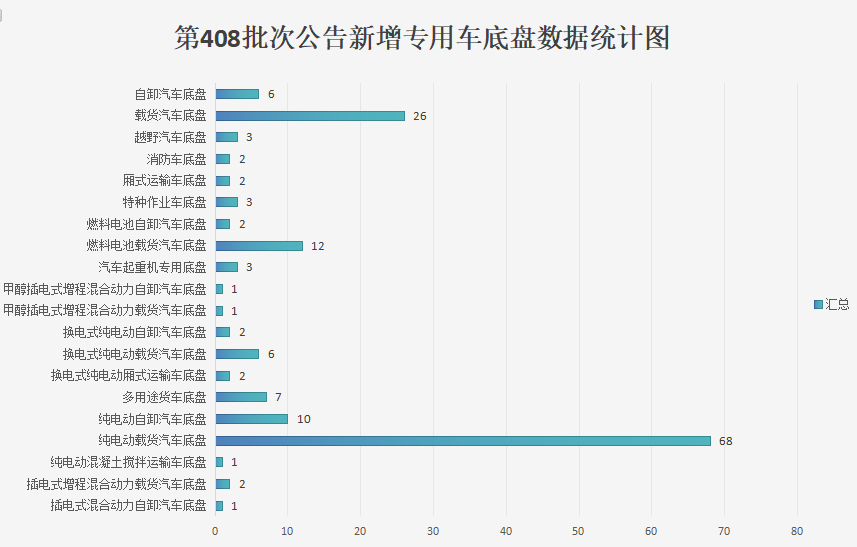
本批次新增专用车底盘中,纯电动载货汽车底盘 68 个、纯电动自卸汽车底盘 10 个,合计占新能源底盘总量 76%;燃料电池底盘 14 个、换电式底盘 10 个,分别占比 14%、10%。传统燃油载货底盘 26 个,新能源底盘已全面超越传统燃油底盘,重载货运底盘电动化转型成效凸显。
二、运输类板块:新能源货运加速攻克重载场景
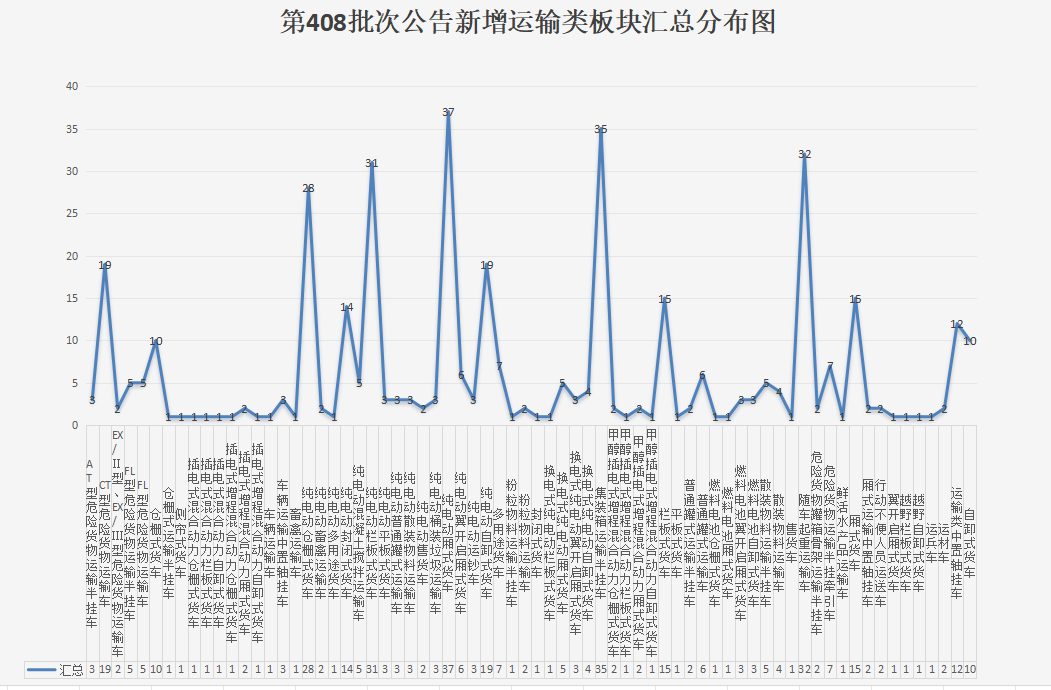
本批次运输类车型申报量居高不下,危险品运输车细分品类申报数量领跑;新能源货运车型多点落地,纯电动厢式、仓栅式、自卸式货车批量申报,换电式纯电动仓栅货车同步上新。长期电动化改造难度大的重载干线、城配物流场景,正逐步实现新能源车型批量替代,物流运输车辆电动化瓶颈持续突破。
三、冷藏车板块:多条技术路线并行适配多元冷链场景
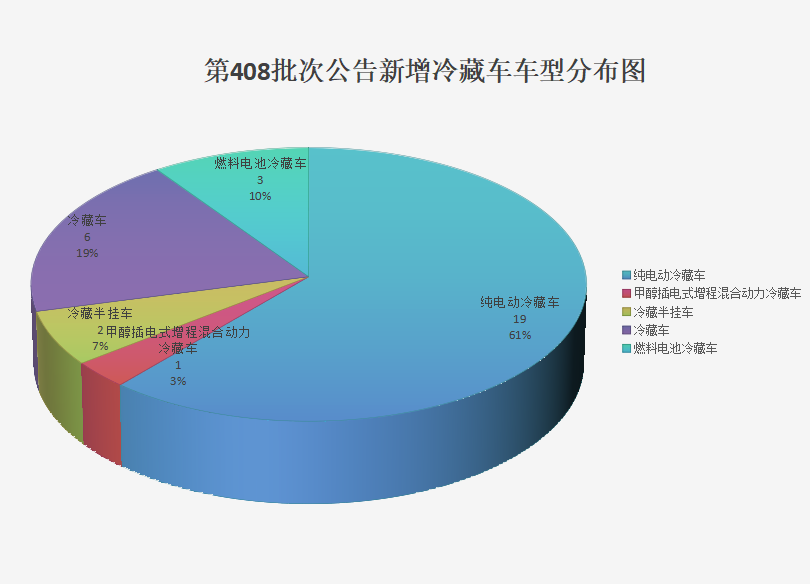
冷链运输车型技术路线全面铺开,全批次冷藏车共 31 款。其中纯电动冷藏车 19 款,占比 61%,仍是市场主力;燃料电池冷藏车 3 款、甲醇插混增程冷藏车 1 款、冷藏半挂车 2 款、传统燃油冷藏车 6 款同步申报。长续航增程、零排放氢燃料、纯电城配多路线同步落地,精准匹配城配短途、跨省长途等不同冷链运营需求。
四、环卫专用车:纯电动实现全域全覆盖
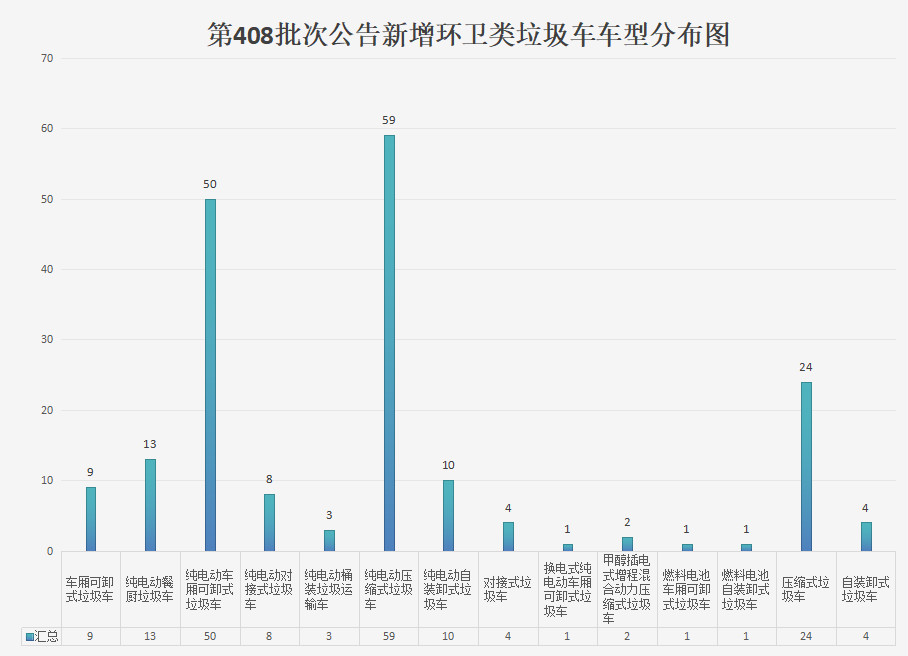
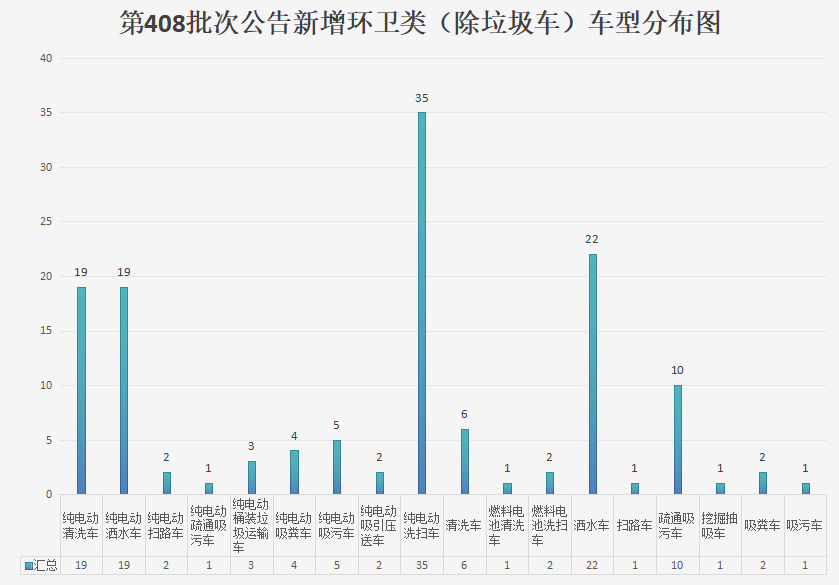
环卫车型细分为垃圾车、路面作业车两大品类,纯电动全面主导。垃圾车品类中,纯电动压缩式垃圾车 59 台、车厢可卸式垃圾车 50 台申报量断层领先;路面保洁车型里,纯电动洗扫车 35 台,纯电动清洗车、洒水车各 19 台,吸污、吸粪、疏通等清污车型均有纯电动新品。环卫固定线路运营场景已基本完成电动化普及,是专用车里电动化成熟度最高的细分赛道。
五、房车、宿营车及特种作业车:电动化拓展全新应用场景
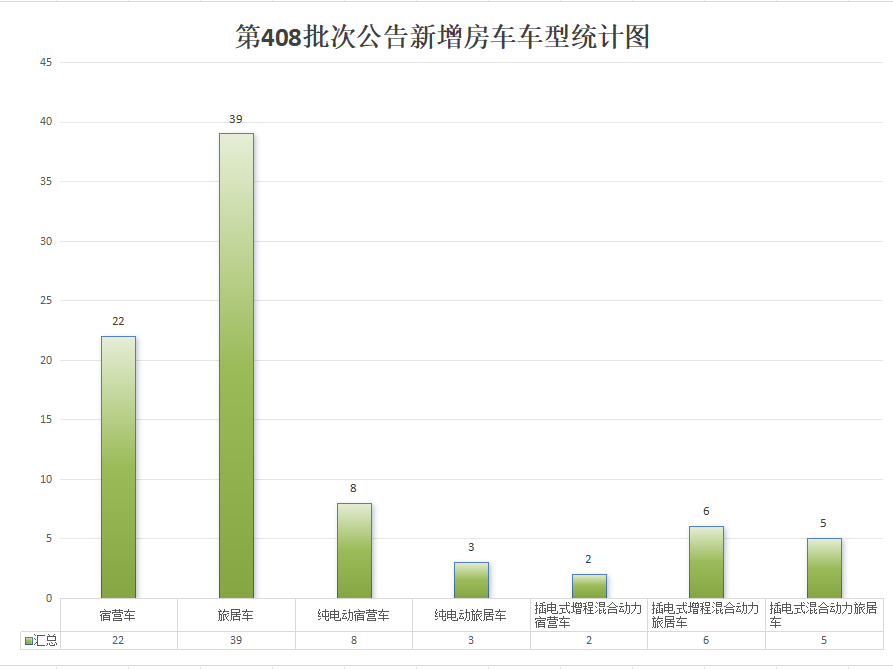
旅居、宿营房车新品累计 85 台,常规旅居车 39 台、宿营车 22 台,纯电动及插混增程式房车同步配套上新,解决驻车大功率用电刚需。
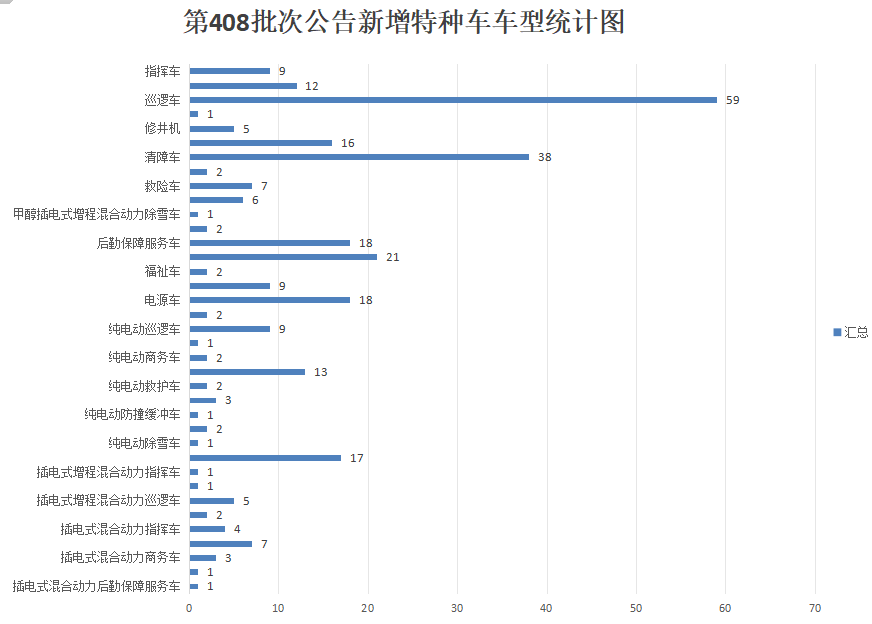
特种车辆品类丰富度大幅提升,巡逻车 59 台、清障车 38 台申报量位居前列;电源车、后勤保障车、救护车、除雪车、指挥车等应急保障车型批量申报,多款纯电动特种作业车亮相公告。电动车型静音、零排放、瞬时大功率输出优势,完美适配城市抢险、地下空间作业、野外应急等特殊工况。
小结:
第 408 批次公告清晰展现国内专用车产业变革趋势:纯电动已经成为全品类专用车主流技术路线,不再单一依靠政策驱动;冷链、旅居房车、应急特种车等细分场景催生换电、增程式、氢燃料电池多元技术路线协同发展。国内专用车行业正式告别规模扩张阶段,向着清洁化、智能化、高附加值方向稳步升级。