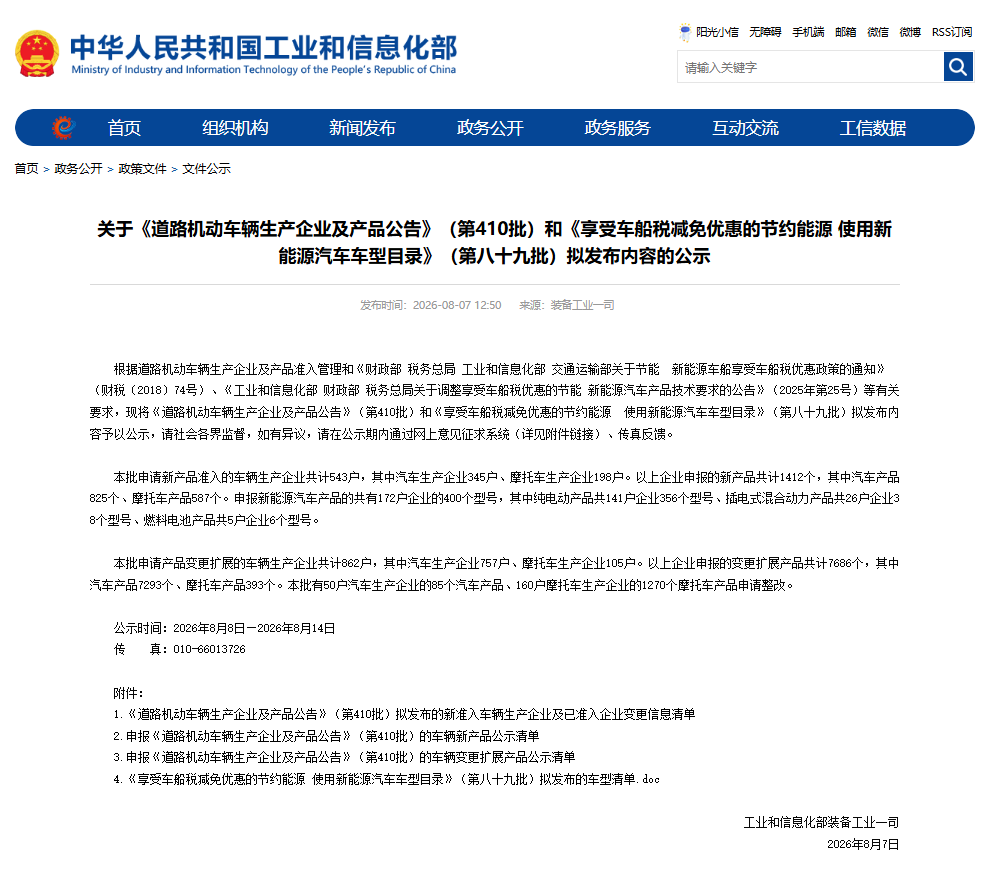
2026 年 8 月 7 日,工信部装备工业一司公示第 410 批次《道路机动车辆生产企业及产品公告》,同步发布第 89 批车船税减免新能源车型目录。本批 543 家车辆企业申报 1412 款新车,其中汽车产品 825 个;新能源申报热度延续,172 家企业申报 400 个新能源车型,专用车细分赛道结构分化明显,区域集群、新能源技术路线、特种作业品类呈现全新变化,清洁化、合规化、高附加值升级特征突出。从新能源动力结构拆分:纯电动产品共 141 家企业 356 个型号,依旧是市场绝对主力;插电式混合动力产品共 26 家企业 38 个型号,申报规模环比收窄;燃料电池产品仅 5 家企业 6 个型号,仅布局港口牵引、短途专用场景,商业化落地节奏放缓。根据公示变更扩展信息,本批共有 21 户企业的 27 个汽车产品提交整改,合规审核标准持续收紧。
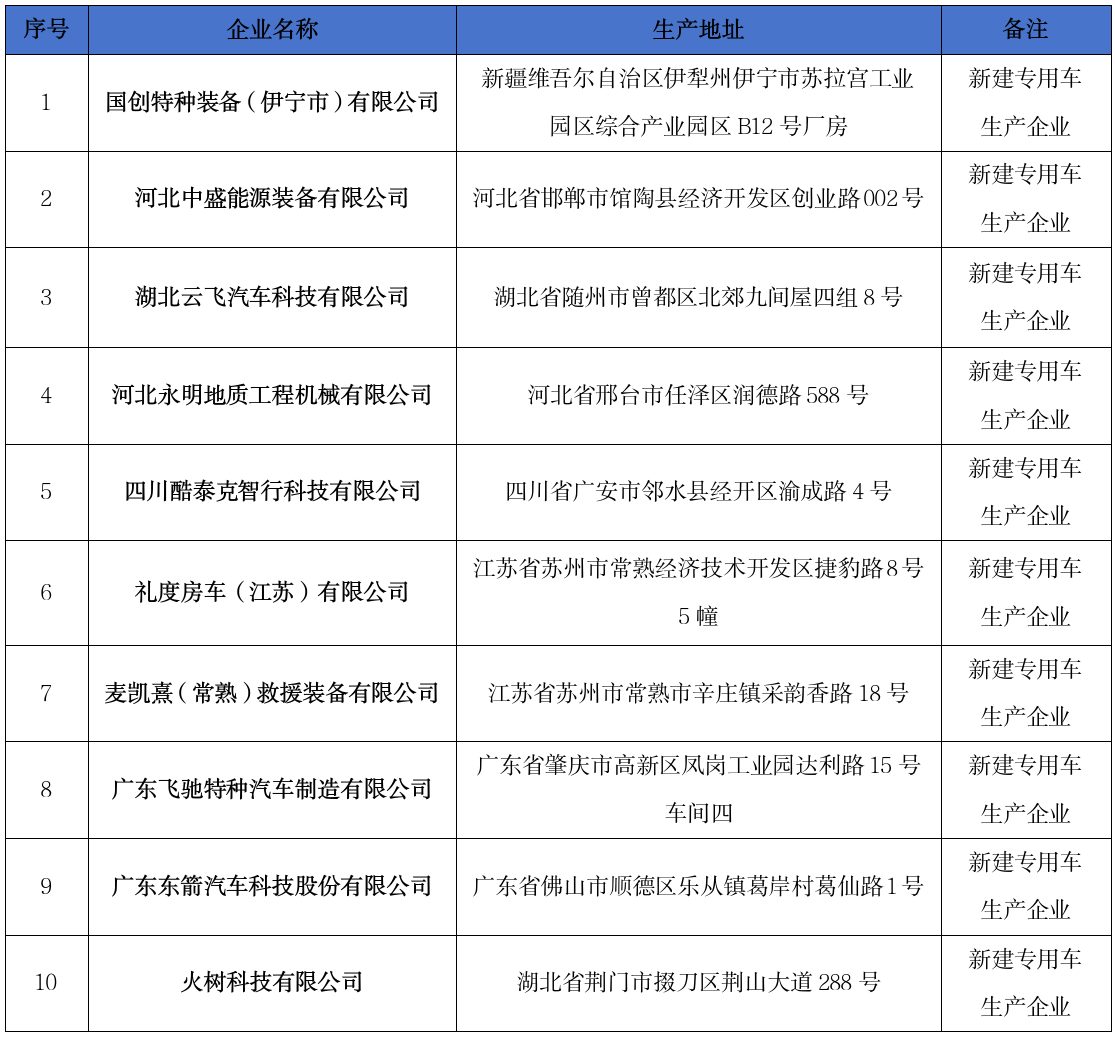
从新增专用生产企业维度看,第 410 批《公告》拟新增专用车生产企业数量少于上批次,新增企业集中新能源改装、特种检测、旅居改装赛道,地域分布向中部专用车产业集群倾斜,湖北、山东新增企业占比提升,沿海改装企业增量回落。沿海轻型旅居、冷链改装企业稳步补充,中部随州配套改装企业持续扩容。
一、第 410 批拟新增专用车生产企业明细
二、底盘结构整体特征
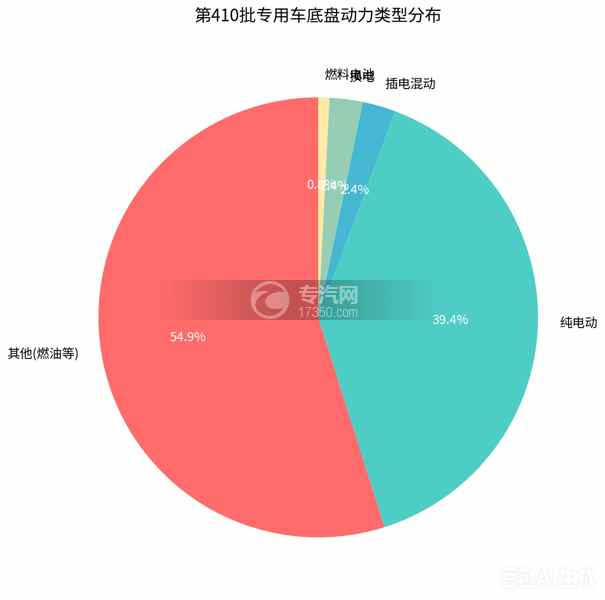
底盘层面纯电动轻型专用底盘占据主流,4.495 吨蓝牌纯电底盘申报量占新能源专用底盘 75%,适配城市环卫、城配冷链、轻型旅居;重载牵引、重型工程专用底盘充电、换电双线并行,本批 36 款牵引专用底盘中新能源占 30 款,换电重卡环比大幅增长。传统柴油燃油底盘申报规模持续收缩,仅重型危化、长途工程类少量上新;燃料电池底盘仅少量重型牵引,轻型专用车未见新增燃料电池车型,技术落地集中封闭厂区场景,民用化推进不及预期。对比 409 批,插混底盘申报明显降温,旅居、轻型物流不再批量投放插混底盘,厂商转向纯电 + 增程两条路线。
三、四大细分板块深度解析
(一)运输类专用车:重载换电突破,蓝牌纯电饱和
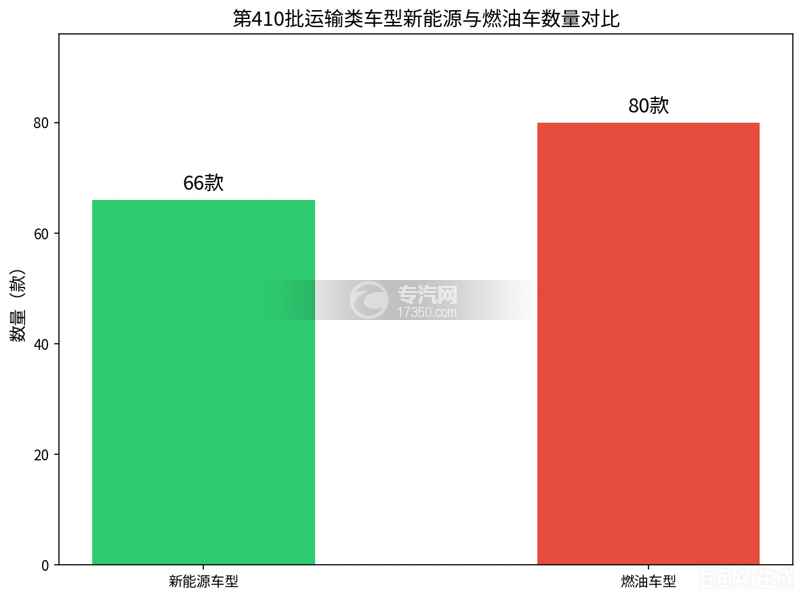
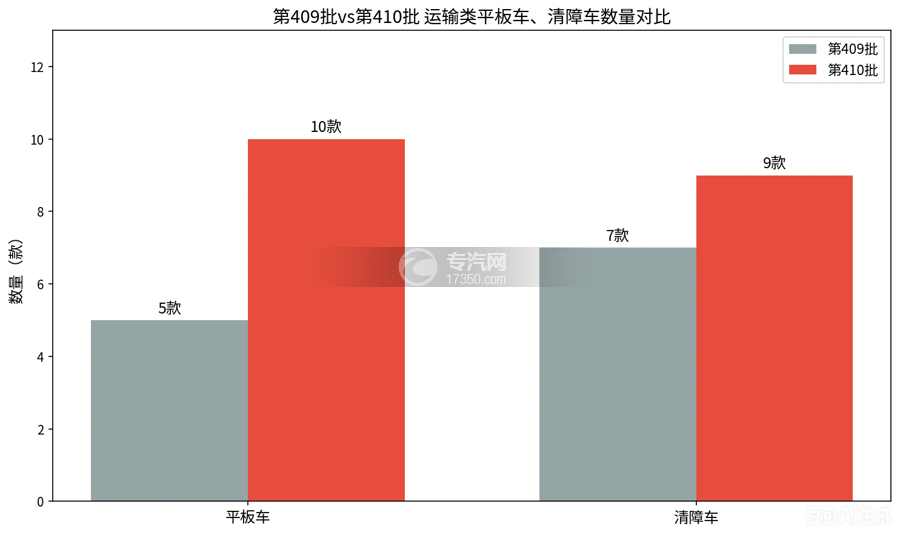
运输板块呈现两极分化:4.5 吨以下蓝牌纯电动厢式、仓栅供给充足,城市城配赛道趋于饱和;重型牵引、危险品运输以充电、换电新能源底盘为主,6 款换电牵引同步公示,解决长途重载补能痛点。危化品运输车申报量环比小幅回落,企业优先布局合规轻量化纯电危化厢货;甲醇增程、混动运输车型基本退出申报清单,行业统一聚焦纯电化路线。湖北随州罐式、厢式运输车持续放量,与山东企业共同主导全国运输类改装市场。
(二)冷藏车板块:蓝牌纯电冷链为主,多元增程路线收缩
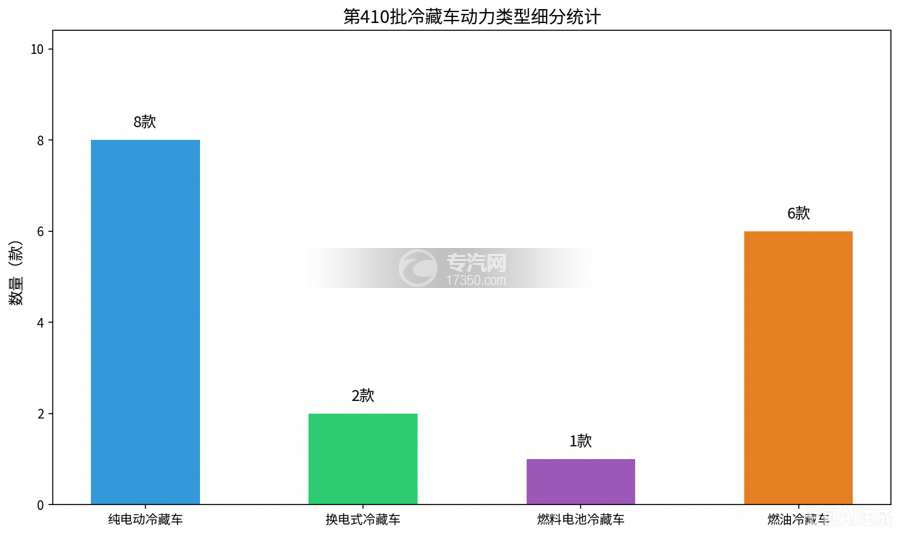
全批次冷藏车申报总量低于 409 批,以 4 米 2 蓝牌纯电动冷藏车为绝对主力,程力、远程等头部企业批量上新纯电冷链车型,适配商超、生鲜短途配送;重型长途冷藏仅少量燃油底盘,燃料电池、甲醇插混增程冷藏车型几乎无新增。本批纯电动冷藏占全部冷藏车型 7 成以上,城配冷链电动化基本完成,长途干线冷链新能源转化仍受续航、补能制约。
(三)环卫专用车:全域纯电全覆盖,中部集群优势凸显
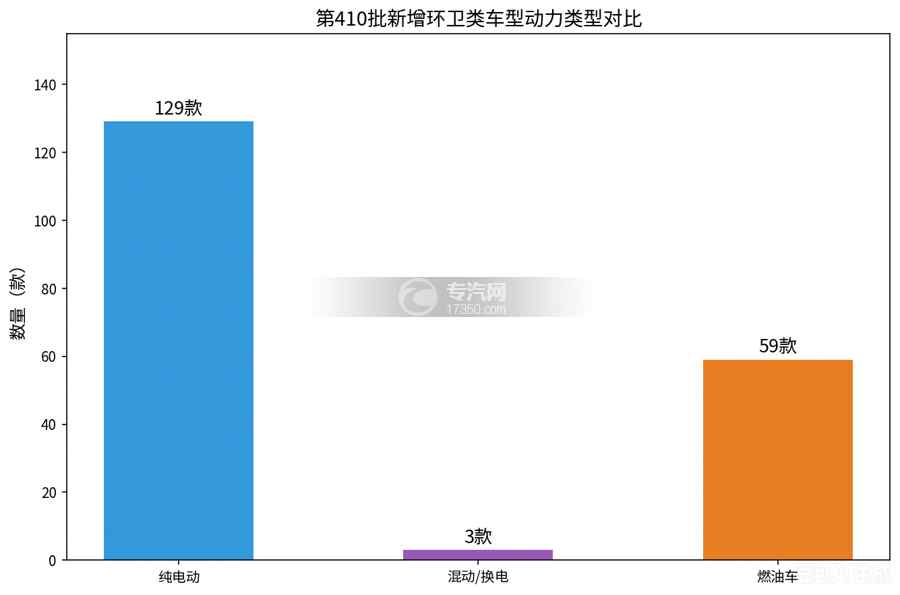
环卫赛道依旧是新能源渗透率最高细分市场,纯电动压缩垃圾车、车厢可卸式勾臂车、洗扫车、路面清洗车批量申报,小型纯电动保洁车、抑尘车供给丰富,城市全部环卫作业场景均可匹配零排放车型。区域格局变化显著:湖北随州企业申报环卫车型 25 款,占全国环卫新品总量超 4 成,凯力、东正、永航等本地厂商形成完整产品矩阵;江苏、山东环卫改装企业增量放缓,产业重心向中部随州转移。新能源环卫占本批环卫专用车总量近 9 成,燃油环卫仅大型市政工程车型少量保留。
(四)旅居、特种作业车:旅居转型缓慢,特种应急纯电扩容
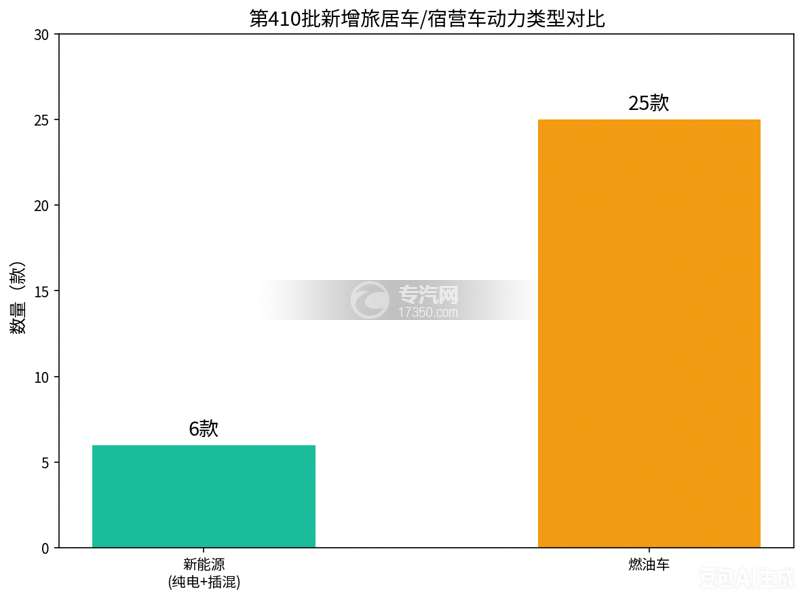
旅居、宿营板块电动化进程滞后环卫、冷链,本批旅居、宿营车合计 32 款:燃油车型 26 款(81.3%),纯电动旅居 3 款、插增程旅居 / 宿营 3 款,新能源占比不足两成。纯电旅居受底盘续航、驻车用电成本制约,中小改装厂仍以成熟柴油底盘为主;长三角、海南新能源旅居企业小幅布局,短期难以撼动燃油房车主导地位。
特种作业品类供给持续丰富,道路检测车、应急指挥车、无人机保障车、清障车批量上新,多款纯电动指挥、检测专用车亮相,依托静音、零排放优势适配城市应急、道路巡检;长平、程力等企业深耕特种装备改装,高附加值检测、工程专用车增量明显。
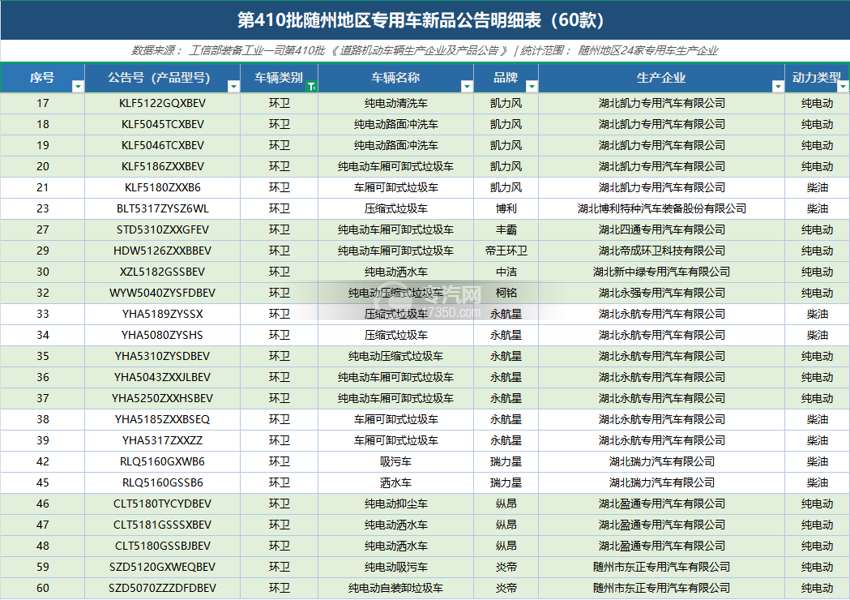
(部分截图,详细见附件)
四、小结
对比上批次公告,第 410 批专用车行业出现三大核心变化:一是产业区域格局重构,湖北随州跃升全国第一大专用车申报区域,环卫、罐式、应急改装集群效应全面释放;二是动力路线加速收敛,插混车型申报大幅缩减,市场分化为轻型场景纯电、重型重载换电两大主线,燃料电池商用节奏放缓;三是细分赛道冷热分明,环卫赛道完全实现纯电化,冷链城配电动化接近尾声,旅居房车电动化转型遇阻。
整体来看,第 410 批公告清晰反映国内专用车产业进入存量优化阶段,粗放型规模扩张时代结束,产业竞争转向区域集群配套、细分场景定制、三电轻量化技术比拼。政策端车船税减免持续托举新能源专用车,但续航、购置成本、补能基建仍是长途冷链、旅居房车电动化核心瓶颈。后续企业布局应当聚焦城市蓝牌新能源环卫、城配冷链等高确定性赛道,依托中部产业集群完善供应链;旅居、重型长途运输领域需等待增程、换电配套体系成熟,再扩大新能源产品投放。
附件:第 410 批随州地区 60 款环卫、罐式及特种专用车完整明细


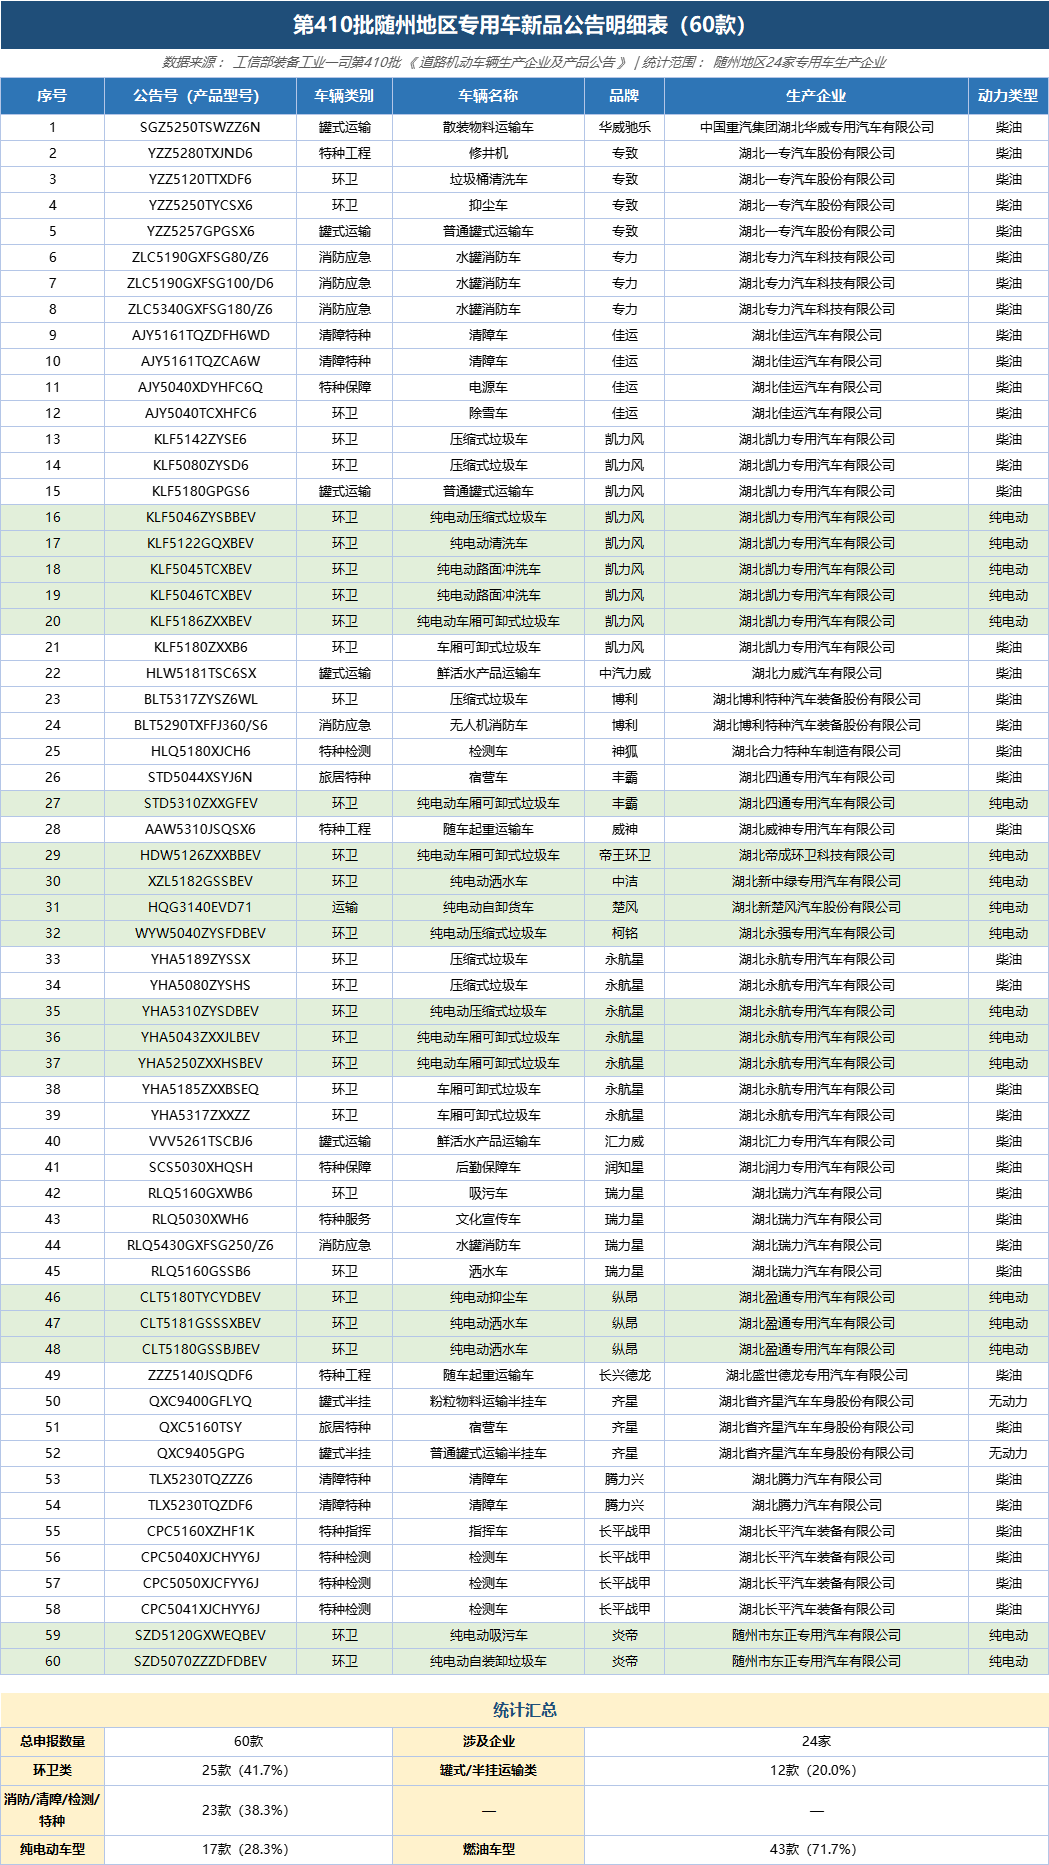
附件统计说明
1. 总量:随州本地 24 家专用企业合计 60 款新品,其中环卫类 25 款、罐式 / 半挂运输类 12 款、消防 / 清障 / 检测 / 随车吊特种类 23 款;
2. 新能源结构:纯电动车型 17 款,全部集中环卫赛道,燃油车型 43 款,罐式、消防、清障、工程特种车以柴油为主;
3. 产业佐证:环卫新品占比 41.7%,充分展现随州作为全国环卫改装核心集群的产业优势;罐式运输车、应急消防车品类齐全,覆盖市政、工程、危化配套全场景。