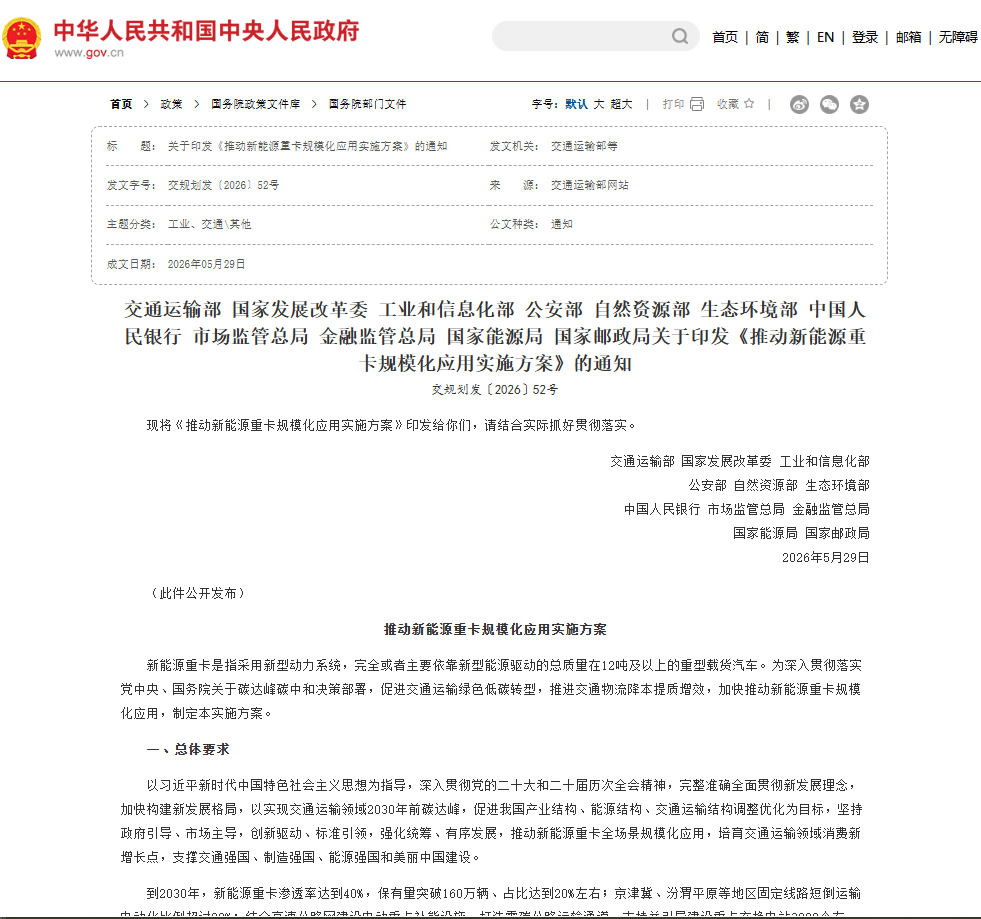
2026 年,被行业视为电动重卡大规模进入长途干线运输的关键起点。随着《推动新能源重卡规模化应用实施方案》(以下简称《方案》)的落地,干线运输场景被明确为新能源重卡推广的重中之重 —— 政策点名要求大型运输企业、快递物流企业、规模化货运车队在干线公路运输中率先采用新能源重卡。政策利好之下,从整车企业到物流运营方,先行者已经率先动了起来。
一、政策核心:量化目标首次落定,干线运输被点名 "率先采用"
《方案》以实现交通运输领域 2030 年前碳达峰为目标,推动新能源重卡全场景规模化应用,并在我国重卡细分领域首次提出量化指标体系:到 2030 年,新能源重卡渗透率达到 40%,保有量突破 160 万辆、占总保有量 20% 左右;京津冀、汾渭平原等地区固定线路短倒运输电动化比例超过 80%;建设零碳公路运输通道 3 万公里;支持并引导建设重卡充换电站 3000 个左右;高速公路新能源重卡货运量占比达到 18%。
在应用场景层面,《方案》明确部署:推动大型运输企业、快递和物流企业、规模化货运车队等在干线公路运输中率先采用新能源重卡,鼓励跨区域联合打造大宗货物零碳公路运输线路。干线运输由此从 "可选项" 变为政策点名的 "优先项"。
围绕目标实现,《方案》从加快补能设施建设、加大全场景应用支持力度、完善运营服务和监管体系、强化科技创新和标准体系建设四个方面部署了 17 项重点任务,覆盖从 "车" 到 "桩" 到 "路" 的全链条。
二、为什么是干线:碳排放主战场,也是经济性拐点
交通运输是碳排放重点领域之一,碳排放约占全国总量的 10%,其中重卡占比约 40%,是节能减排的 "主力部队"。过去新能源重卡已在港口、矿区、渣土运输等短倒场景广泛应用并趋向成熟,但长途干线受制于补能设施不足、续航焦虑、购置成本高等因素,渗透缓慢。
《方案》给出的破题思路是 "路" 先行 —— 依托国家综合立体交通网主骨架,围绕国家高速公路网重点路段打造零碳公路运输通道:"5 射" 包括 G1 京哈、G2 京沪、G3 京台、G4 京港澳、G5 京昆;"4 纵" 包括 G15 沈海、G25 长深、G45 大广、G65 包茂;"5 横" 包括 G20 青银、G30 连霍、G42 沪蓉、G60 沪昆、G80 广昆,合计建设零碳公路运输通道 3 万公里,货运繁忙路段同步布局重卡补能设施网络。
通道成网后,干线运输的补能难题将得到系统性缓解;叠加 "车电分离"" 换电模式 " 等商业模式的成熟,干线场景正逼近经济性拐点 —— 这也正是政策选择干线作为突破口的原因。
三、先行者行动:车企、物流、补能三端齐发力
政策发布前后,产业端已率先响应,形成 "整车出新品、运营开通道、补能建网络" 的共振局面。
(一)整车企业:干线新品密集落地。中国重汽 8 月在广州完成汕德卡 200 台新能源载货车战略合作签约暨首批 30 台交付,9 月又在汉诺威国际交通运输展发布全新一代汕德卡 4×2 纯电动牵引车,锚定全球干线物流电动化;徐工 9 月 20 日全球发布面向干线运输的全新一代新能源重卡 "汉境";吉利远程 8 月在晋中下线搭载 513 度底置电池的星瀚 G 换电重卡,实现分钟级极速补能;犀重汽车联动陕汽重卡、时代骐骥在山西打造 "车、站、电、服" 一体化的底置换电样板,其标准化换电块可兼容市面上 95% 的主流重卡。
(二)物流运营端:零碳干线通道先行试跑。中国外运 4 月推出 "粤沪" 绿运通产品,以电动重卡、L4 级自动驾驶重卡打通粤港澳大湾区与长三角之间 1500 公里的零碳智慧汽运通道;唯速智驾与新疆塔城签署战略合作,计划发起 10 亿元零碳智驾基金,以融资租赁方式定向支持运输车队采购零碳智能重卡;宁夏红四矿至宝丰矿区新能源重卡示范线路完成重载试跑,验证了工矿干线场景绿色运力的可行性与稳定性。
(三)补能金融端:网络与资金双支撑。特来电联合 7 家机构启动千亿金融 "活水" 计划,推动零碳运输走廊建设,为物流企业提供 "以租代购"、充电流水融资等多元资金方案;启源芯动力已在内蒙古 12 个盟市布局近 200 座充换电站,覆盖高速公路、矿区、物流园区、工业园区及口岸等重点运输场景,逐步形成互联互通的区域补能网络。
四、结语:从 "政策定调" 到 "规模放量",干线元年开启
从量化目标到通道规划,从整车新品到运营样板,2026 年新能源重卡干线运输的 "政策 — 产业" 共振已经形成。对整车企业、物流公司、补能运营商乃至货运从业者而言,谁能率先吃透政策、卡位干线场景,谁就将在下一轮绿色运力竞争中占得先机。