差异化战略定位能力:多层次组织服务体系下的角色重塑
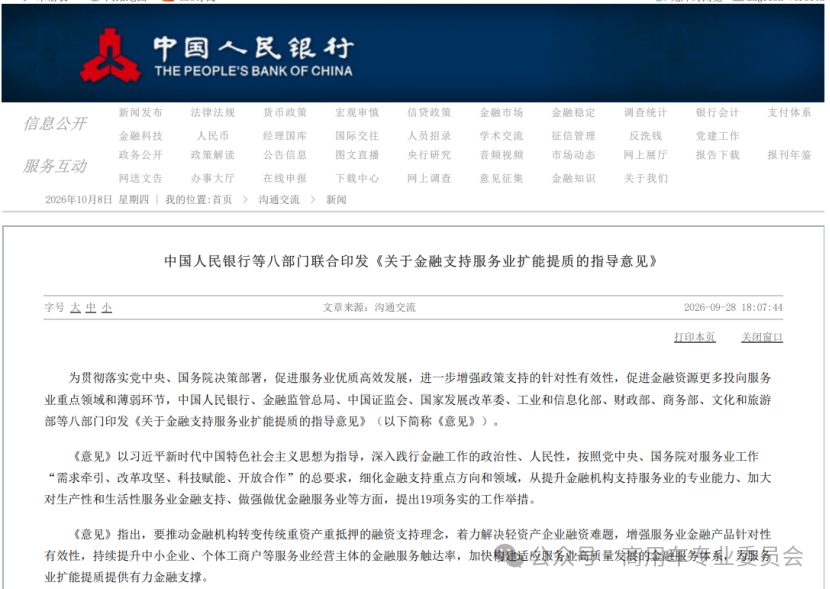
《意见》要求金融机构“立足自身战略定位、资源禀赋,找准服务业重点支持领域,形成差异化金融服务格局”。商用车金融市场参与主体涵盖全国性银行、地方商业银行、汽车金融公司、金融租赁公司、融资租赁公司、融资担保公司、商业保理公司等,各类机构在资金成本、渠道网络、产业理解深度上差异显著。全国性银行宜在3至5个重点方向强化金融供给。在商用车金融领域,新能源商用车、供应链金融、专用车、经营租赁等方向具备系统性机会,可依托资金规模优势布局。地方法人银行则应聚焦区域物流产业集群,围绕1至2个行业开发适配产品。商用车不同于乘用车的核心特征在于其生产工具属性。车辆价值取决于运营收益能力,而非单纯的消费品折旧。这意味着,开展商用车业务的金融机构必须具备覆盖“买、用、养、转”各环节的全生命周期资产运营能力。在新能源商用车快速渗透的背景下,这一能力的重要性进一步凸显。2026年1至8月,新能源商用车国内销量47.5万辆,同比增长41.76%,其中8月渗透率超过45%。但新能源卡车面临二手残值偏低的困境:燃油重卡正常使用3年残值普遍维持在50%左右,而买断电池的新能源重卡三年期残值大多低于35%。电池衰减和技术迭代,成为压低二手商用车价值的核心因素。建立基于车联网数据、电池SOH监测、历史成交数据的动态估值模型。目前,商用车大数据平台已能为99%以上的存量商用车提供线上、线下二手价格评估服务。打通二手商用车流通渠道,构建从回收到再销售的闭环。三是资产运营能力积极探索车电分离等模式。行业已有实践:零一汽车与海通恒运融资租赁合作共建资产全生命周期管理体系,围绕残值评估和二手处置,打通销售、金融、运营、处置闭环。金融机构需将车辆从“抵押物”重新定义为“可运营资产”,在租赁期限内通过资产运营管理实现收益最大化。动态风控与科技赋能能力:从静态审批转向数据驱动《意见》明确要求“综合运用人工智能、大数据、物联网等技术,构建适配服务业轻资产特征的风控模型”。商用车金融的风控难度显著高于乘用车:承租人多为个体司机或中小物流企业,抗风险能力薄弱,一旦遭遇运价波动、货源中断或安全事故,极易陷入还款困境。同时,商用车跨区域运营、使用场景复杂,传统静态风控模式难以实现全流程风险监控。一是依托车联网技术构建动态风控体系通过定位轨迹、行驶数据、运营强度等实时信息,监控车辆使用状态和承租人经营状况,实现从贷前审批到贷后预警的全流程覆盖。
完善中小微企业信用画像,将承运合同、加油记录、通行费流水等运营数据纳入信用评估框架。将风控逻辑从以抵押物价值为核心转向以运营现金流为核心。已有机构推出基于车队运营流水和充换电数据的信用贷产品,将新能源重卡首付比例压至10%以内,展现了数据驱动风控在商用车领域的应用潜力。《意见》强调“坚持市场化、法治化原则”,这与商用车金融领域正在推进的监管规范形成呼应。2026年初生效的《金融租赁公司融资租赁业务管理办法》,从尽职调查、租赁物管理、风险管控到消费者权益保护进行了全流程规范,汽车金融公司开展的汽车相关融资租赁业务也参照执行。2026年5月,国家金融监督管理总局再次发布通知,指出“商用车融资租赁业务不规范问题突出”。监管信号密集释放,反映出行业积弊之深。部分机构存在综合融资成本畸高、业务宣传混淆融资租赁与车贷本质区别等问题。对开展商用车业务的金融机构而言,合规经营能力不再是附加项,而是业务可持续的前提。具体而言,需在以下方面强化能力建设:规范合同条款设计,明确车辆所有权归属、残值评估方式、提前还款条件等关键信息;将消费者权益保护嵌入业务全流程,避免以“厂家车贷”“按揭贷款”等名义模糊融资租赁的真实属性。
多元化融资与资产盘活能力
《意见》提出“拓宽多元化融资渠道”,支持符合条件的机构发行金融债券,推动零售类贷款资产证券化增量扩面。对商用车金融机构而言,资产证券化能力建设需关注两个方向:提升商用车租赁资产入池标准和质量管控能力,确保基础资产的分散性和稳定性探索绿色车贷ABS与新能源商用车资产的对接,利用绿色金融政策优势降低融资成本。结语
《意见》对开展商用车业务的金融机构提出的能力建设要求,核心逻辑是推动行业从“规模驱动”转向“能力驱动”。差异化战略定位能力,决定机构能否在竞争中找到可持续生态位;全生命周期资产运营能力,决定租赁物价值管理的精细化水平;动态风控与科技赋能能力,决定风险识别的有效性;合规经营与消费者保护能力,则划定业务发展的底线边界。各项能力相互支撑,共同构成商用车金融机构在服务业扩能提质框架下的核心竞争力。